Si tienes una cartera de varios brókers —por las comisiones, porque uno te convencía para ETF y otro para acciones, o porque simplemente fuiste acumulando cuentas con los años— lo normal es que hoy mismo no sepas cuánto has ganado o perdido en conjunto. No es un problema de desorden. Es que cada bróker te da una foto perfecta de su propio trozo, y la foto completa —la que importa para decidir y para declarar— no la da ninguno.
Lo veo todas las semanas: alguien abrió DEGIRO para los fondos indexados, luego Trade Republic porque regalaba algo al darse de alta, y además tiene unas acciones heredadas en un bróker tradicional español. Si le preguntas su rentabilidad del año, te da tres números distintos y ninguno es el real. Y cuando llega la Renta, el lío no es solo de organización: Hacienda no mira broker por broker, mira todo tu patrimonio junto, estés donde estés invertido.
Por qué una cartera de varios brókers no se puede mirar por separado
Cada app calcula tu rentabilidad con su propio criterio: unas incluyen comisiones, otras no; unas cuentan dividendos reinvertidos, otras los tratan como ingreso aparte. Si sumas a mano los porcentajes que te enseña cada una, el resultado no significa nada, porque no estás sumando lo mismo. Lo único que de verdad sirve es juntar el importe invertido y el valor actual de cada posición, en euros, y calcular tú la rentabilidad conjunta —ponderada por lo que tienes en cada sitio, no por el número de brókers—.
Esto se nota todavía más en años como este, con el S&P 500 encadenando más de cien días sin caídas fuertes: si tu cartera de EE. UU. está en un bróker y la europea en otro, puedes creer que tu patrimonio sube con fuerza cuando en realidad la parte europea va plana y solo tira la americana. Sin consolidar, confundes el comportamiento de un trozo con el de todo el patrimonio.
Lo que de verdad te pide Hacienda si tienes varios brókers (y no es lo que crees)
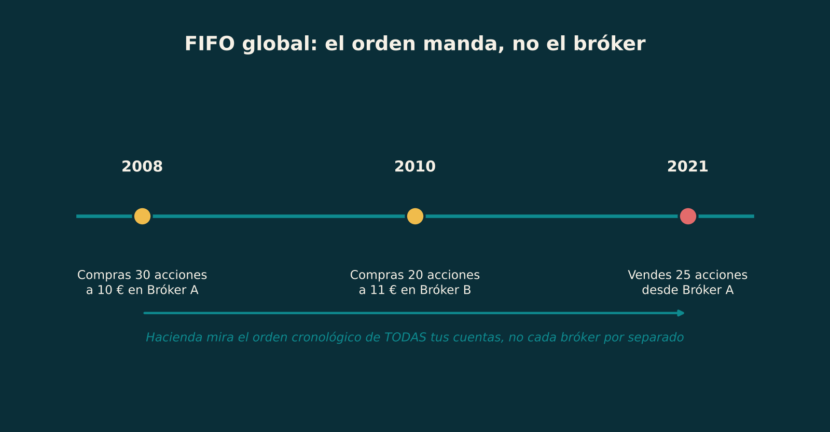
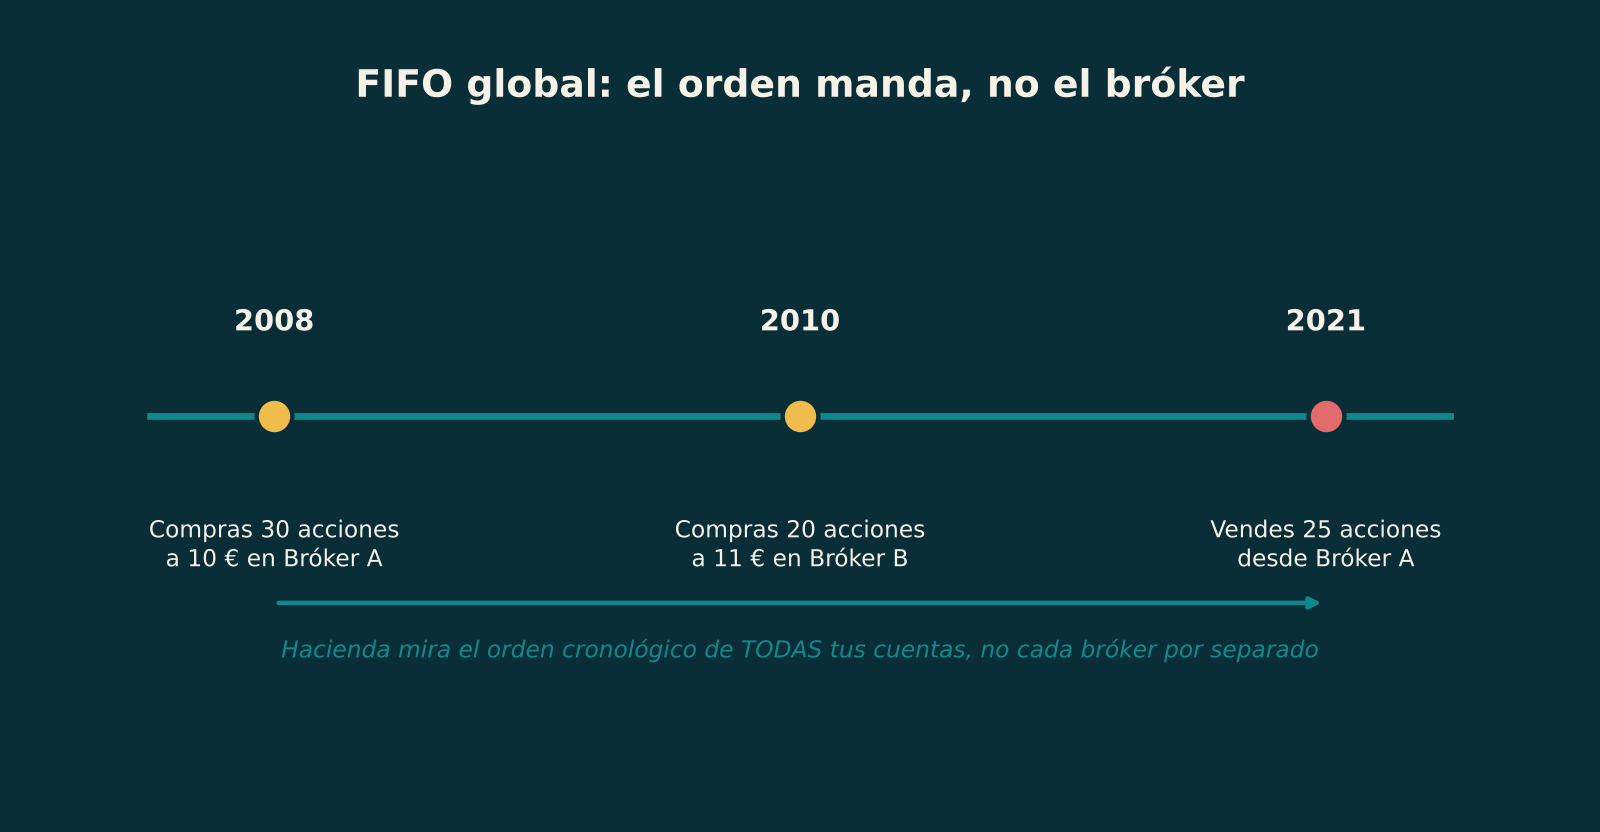
Aquí está el error más caro, literalmente: mucha gente piensa que, como compró y vendió dentro del mismo bróker, ya sabe qué le toca declarar. Pero el criterio de Hacienda para saber qué acciones concretas has vendido cuando tienes varias compras del mismo valor —el método FIFO, «primero en entrar, primero en salir»— no se aplica bróker por bróker. Se aplica a todo lo que tengas de ese valor, sumando todas tus cuentas.
Un ejemplo con números reales
Imagina que compraste 30 acciones de una empresa en DEGIRO a 10 € y, dos años después, otras 20 de la misma empresa en Trade Republic a 11 €. Si ahora vendes 25 acciones desde DEGIRO a 13 €, Hacienda no calcula la ganancia solo con las 30 que están ahí: te obliga a considerar que las primeras en salir son las más antiguas, da igual en qué bróker estén. El orden cronológico manda, no la cuenta desde la que pulsas «vender» (explicación del criterio FIFO en Taxdown). Si no lo tienes en cuenta, tu declaración puede salir mal sin que te enteres hasta que llegue un requerimiento.
La regla de los dos meses, la que pilla a casi todos
Si vendes con pérdidas y recompras el mismo valor cotizado antes de que pasen dos meses, esa pérdida no la puedes usar todavía: se congela hasta que la recompra salga de tu cartera. Está en el artículo 33.5 de la Ley 35/2006 del IRPF. Y aquí vuelve el problema de los varios brókers: si vendes con pérdidas en uno y, sin darte cuenta, tu otro bróker tenía una orden recurrente que te recompró lo mismo tres semanas después, has roto la regla sin querer. Lo he visto con aportaciones periódicas automáticas que la gente se olvida de pausar.
Si tu patrimonio también vive en varios exchanges de cripto
Con cripto el lío se multiplica, porque además suelen ser varios exchanges distintos y cada uno enseña el precio en el momento que a él le conviene. Aquí el reto no es solo fiscal: es simplemente saber cuánto tienes, hoy, sumando Binance, Coinbase o el exchange que uses, sin tener que entrar en cada app por turnos cada vez que quieres responderte una pregunta tan simple como «¿cuánto tengo invertido ahora mismo?».
Qué tienes que declarar si inviertes o tienes cripto fuera de España
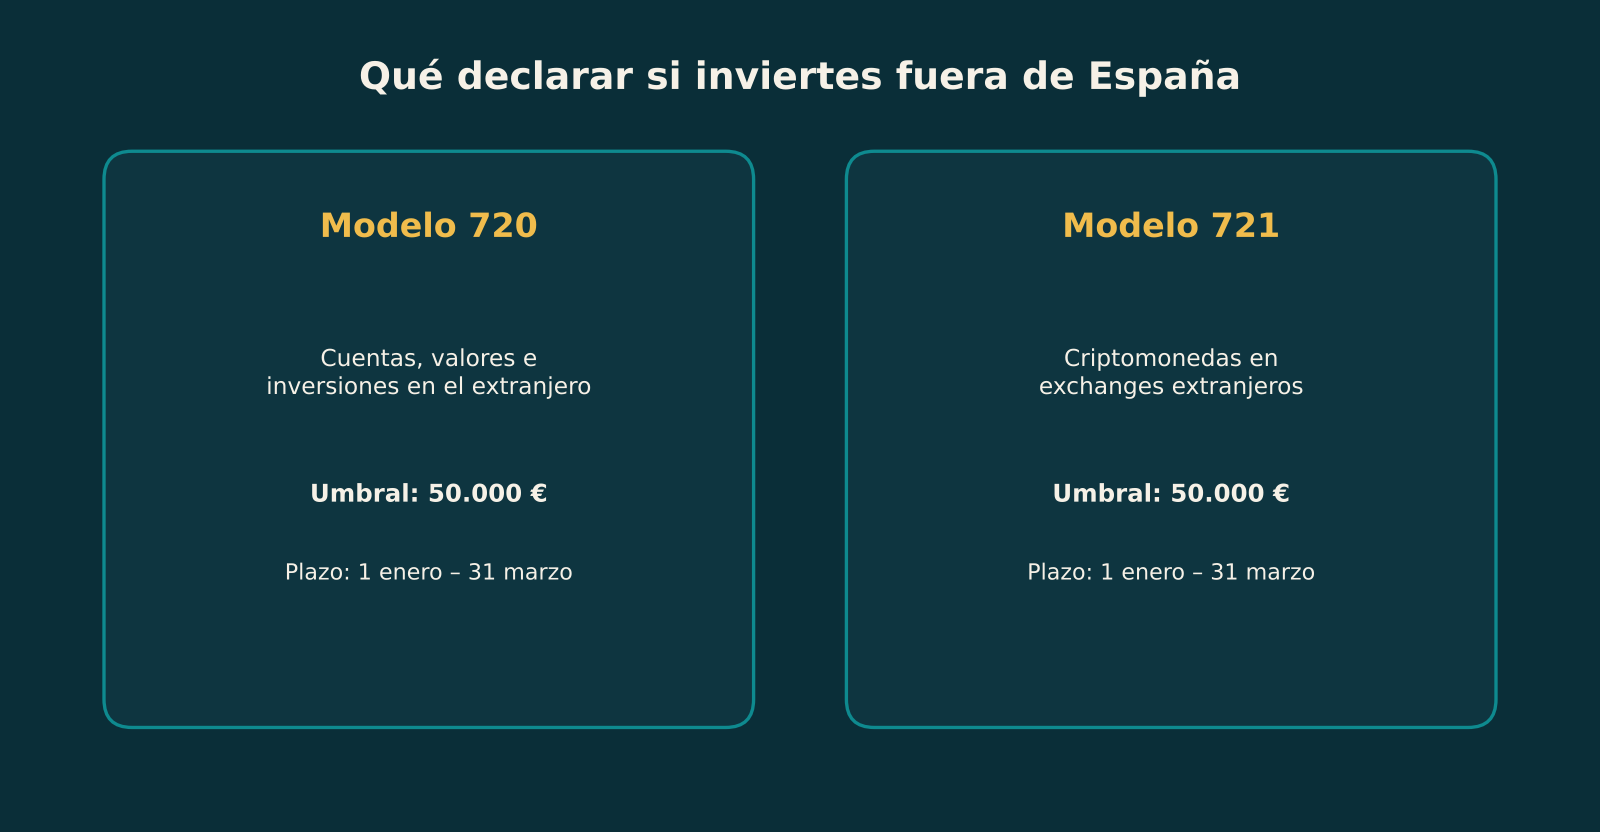
Si usas un bróker o un exchange extranjero, hay dos modelos informativos que mucha gente desconoce hasta que ya debería haberlos presentado:
- Modelo 720: obligatorio si el valor de tus cuentas, valores o inversiones en el extranjero supera, por categoría, los 50.000 €. Se presenta entre el 1 de enero y el 31 de marzo del año siguiente, y solo hay que repetirlo si esa categoría sube más de 20.000 € sobre lo último declarado (resumen de plazos y sanciones 2026). Tras la sentencia del Tribunal de Justicia de la UE de 2022 (caso C-788/19), las sanciones desproporcionadas de antes ya no se aplican, pero la obligación de declarar sigue intacta.
- Modelo 721: lo mismo, pero para criptomonedas custodiadas en exchanges extranjeros, también con el umbral de 50.000 € y el mismo plazo. Existe desde la Orden HFP/886/2023, y la primera vez que se presentó fue en 2024, sobre el ejercicio 2023 (guía paso a paso del modelo 721).
Lo importante no es memorizar el número del modelo: es saber que, si reparte su patrimonio entre varios brókers y alguno está fuera de España, tiene que mirar estos umbrales cada diciembre, no en marzo cuando ya está presentando la Renta y es tarde para reaccionar.
Cómo organizo yo una cartera de varios brókers, en la práctica
Cada mes hago lo mismo, aunque suene poco sofisticado: apunto, para cada bróker y cada exchange, el valor total a esa fecha y lo que llevo aportado desde el principio. Con esos dos números por cuenta puedo calcular la rentabilidad conjunta sin que me engañe el bróker que ese mes ha ido mejor. Y una vez al año, antes de la Renta, repaso operación por operación qué vendí de qué valor y en qué orden lo compré, sumando todas las cuentas donde tuviera ese mismo activo. Es pesado, sí. Pero mucho menos pesado que corregir una declaración.
Si además tienes activos que no son de bolsa —un piso, un plan de pensiones, una hipoteca pendiente—, la cuenta se complica otra vez, porque tu patrimonio real no es solo tu cartera de inversión: es lo que tienes menos lo que debes, y eso también varía con la inflación que te va comiendo el poder de compra por el camino (algo que se nota especialmente en los años en que el IPC se mueve más de lo habitual).
Una hoja de cálculo aguanta hasta que dejas de aguantarla tú
He probado la hoja de cálculo con todos mis clientes que querían hacerlo así, y funciona… durante los primeros meses. El problema no es la hoja: es que nadie actualiza una hoja cada semana para siempre, y en cuanto dejas de hacerlo dos meses, ya no confías en los números y vuelves a mirar cada app por separado, que es justo donde empezamos.
Por eso estamos construyendo Kraivo: para que tu patrimonio, repartido en los brókers y exchanges que sean, se vea en un solo sitio y con tu historial real de decisiones, en vez de en seis pantallas distintas que no se hablan entre ellas. No te va a decir qué comprar —eso sigue siendo cosa tuya o de tu asesor—, pero te quita el trabajo de ir sumando a mano cada vez que quieres saber, de verdad, cómo te va. Si te interesa probarlo antes que nadie, puedes apuntarte a la lista de espera.
Y mientras tanto, si tienes varios brókers: ¿sabrías decir ahora mismo, sin entrar en ninguna app, cuánto llevas invertido en total y cuánto has ganado? Si la respuesta es «más o menos», ese «más o menos» es exactamente lo que te puede costar un disgusto con Hacienda o una decisión de inversión tomada con datos a medias.
Información general. Las rentabilidades pasadas no garantizan rentabilidades futuras, y nada de lo anterior es asesoramiento fiscal ni de inversión personalizado: para tu caso concreto, consulta con un asesor fiscal o financiero autorizado.