Si cobras dividendos de acciones de Estados Unidos o de otro país y los ves en tu bróker ya con una retención descontada, tienes que declararlos igualmente en España, y lo normal es que Hacienda te vuelva a cobrar sobre el importe bruto. No es un error ni una doble multa arbitraria: es la fiscalidad de los dividendos extranjeros, y existe una deducción pensada exactamente para evitar que pagues dos veces por lo mismo. El problema es que casi nadie la aplica bien, y ese fallo, repetido dividendo a dividendo, puede costar varios cientos de euros al año sin que te des cuenta.
Lo veo constantemente: alguien cobra un dividendo de una empresa estadounidense, ve que le han retenido un 15 % en origen, y cuando llega la Renta declara solo el importe que de verdad le ingresaron en la cuenta, pensando que con eso ya está todo resuelto. Error. Hacienda quiere el dividendo bruto, antes de la retención extranjera, y es sobre ese bruto donde luego aplicas la deducción que te devuelve lo que ya pagaste fuera. Si declaras solo el neto, pierdes esa deducción sin saberlo.
Por qué te retienen en el país de origen y también tributa en España
Cuando una empresa cotizada reparte dividendo, el país donde está domiciliada suele aplicar una retención en la fuente antes de que el importe te llegue. Con Estados Unidos, el tipo general es del 30 %, pero baja al 15 % si tu bróker tiene en su poder tu formulario W-8BEN firmado, el documento que certifica que eres residente fiscal en España y permite aplicar el tipo reducido del convenio para evitar la doble imposición entre los dos países (explicación del W-8BEN y su efecto en la retención). Casi todos los brókers que operan con clientes españoles lo gestionan automáticamente al abrir la cuenta, pero conviene comprobarlo: si nunca lo firmaste, es posible que te estén reteniendo el 30 % de más sin ningún motivo.
Esa retención en origen no sustituye a la tributación española: la ley del IRPF considera el dividendo bruto, íntegro, como renta del ahorro, igual que si fuera de una empresa española. Y para que no pagues el impuesto completo dos veces, dos veces en origen y otra vez aquí, existe la deducción por doble imposición internacional, recogida en el artículo 80 de la Ley 35/2006.
Un ejemplo con números para que se vea claro
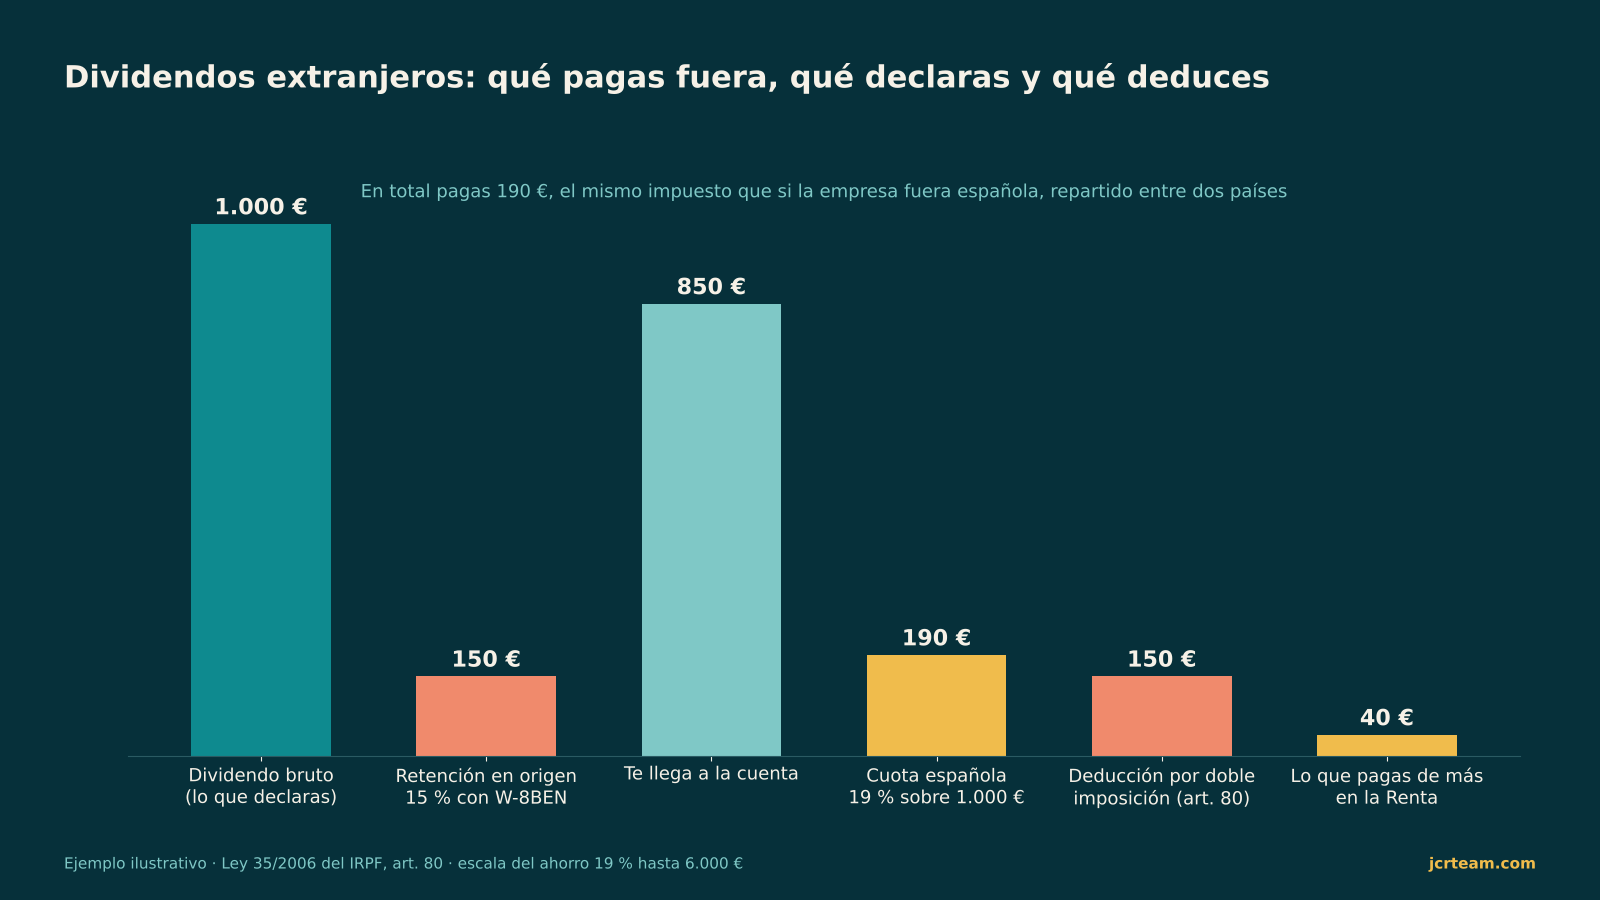
Imagina que cobras 1.000 € brutos de dividendo de una empresa estadounidense. Con el W-8BEN en regla, te retienen un 15 % en origen, 150 €, y te llegan a la cuenta 850 €. En tu declaración de la Renta debes incluir los 1.000 € brutos como rendimiento del capital mobiliario, en la base del ahorro. Con la escala de 2026 (19 % hasta 6.000 €), ese dividendo generaría una cuota de 190 €. Aquí entra la deducción: puedes restar de esa cuota los 150 € que ya pagaste en Estados Unidos, así que al final solo ingresas 40 € más a Hacienda. En total has pagado 190 € de impuesto sobre tu dividendo, el mismo tipo que si la empresa fuera española, repartido entre dos administraciones en lugar de pagarlo dos veces completas.
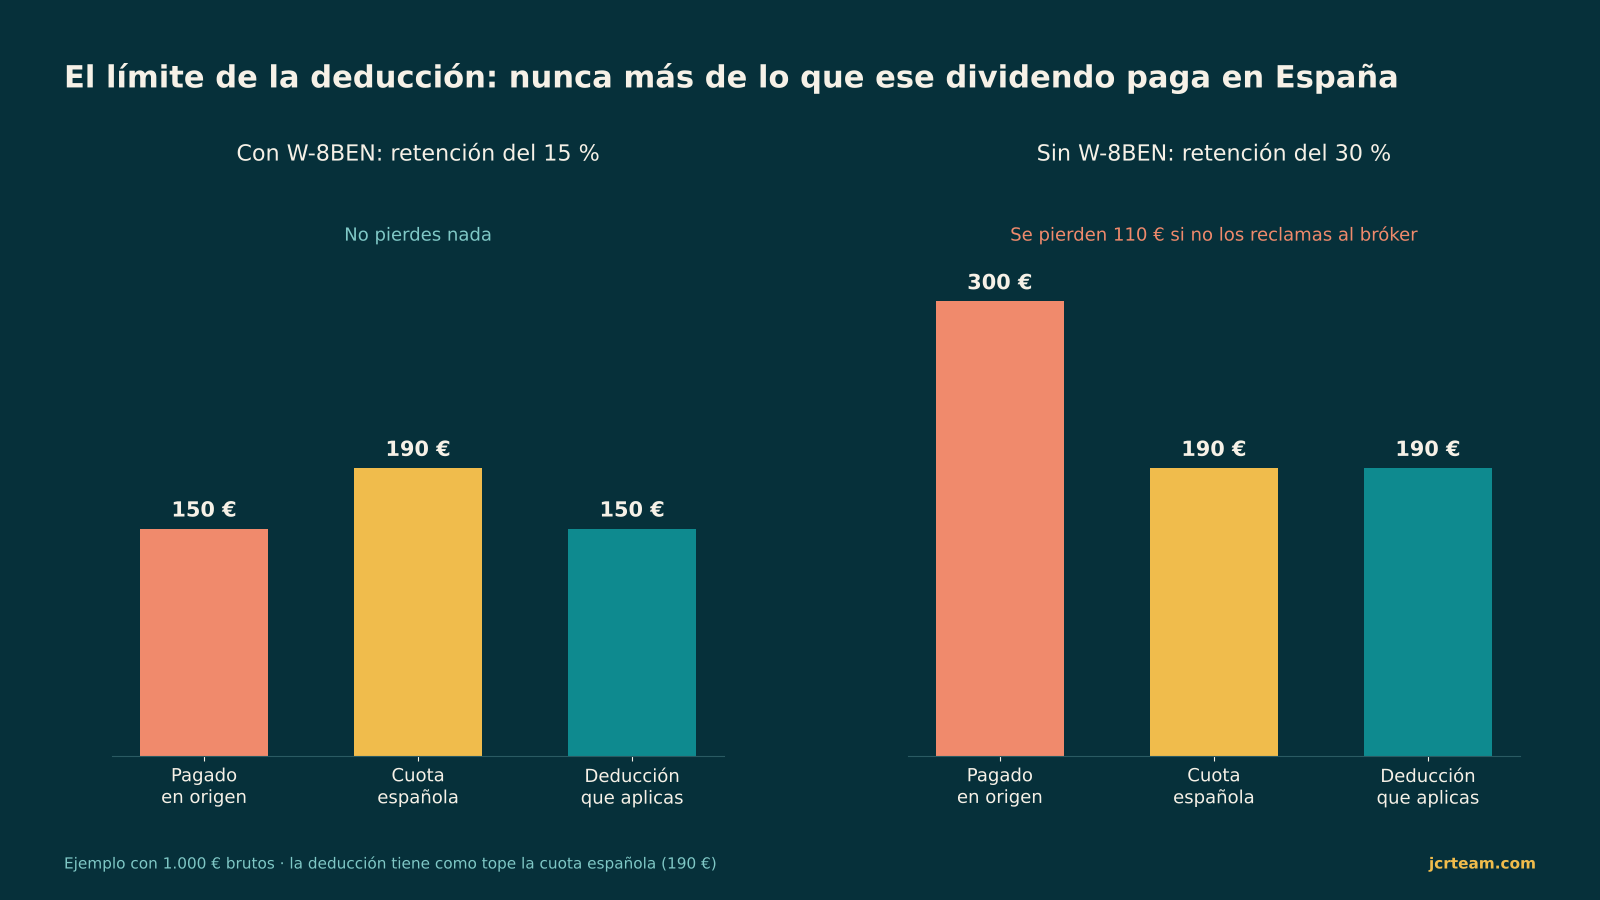
La deducción tiene un límite importante que mucha gente pasa por alto: nunca puede superar lo que ese mismo dividendo habría pagado solo con el impuesto español. Si por lo que sea te hubieran retenido de más en origen, por ejemplo un 30 % en vez del 15 % por no tener el W-8BEN al día, no puedes deducirte el exceso: la deducción se queda tope en la cuota española, y esos 150 € adicionales de retención injustificada se quedan perdidos para siempre si no los reclamas directamente al bróker o a la autoridad fiscal extranjera (la OCU lo explica bien con este matiz).
El error que más caro sale: declarar el neto en vez del bruto
Si declaras el dividendo ya neto de retención, como si esos 850 € fueran el ingreso completo, dejas de reflejar la retención que pagaste fuera, y con ella desaparece la base sobre la que se calcula la deducción. El resultado es que acabas pagando el impuesto español sobre el neto, sin poder recuperar nada de lo que ya retuvo el país de origen: una exposición parcial a ambas tributaciones, sin el mecanismo que se creó precisamente para evitarlo. Es un error silencioso, porque el número final de la declaración no canta tanto como para que te des cuenta: simplemente pagas de más, operación a operación, año tras año.
Por qué esto pesa más si tienes acciones en varios países y varios brókers
Aquí conecta con algo que ya expliqué al hablar de cómo Hacienda mira tu cartera repartida en varios brókers: con dividendos internacionales pasa lo mismo, pero con una complicación añadida, porque cada país tiene su propio tipo de retención según el convenio que tenga firmado con España (en algunos países europeos puede rondar el 15 %, en otros ser distinto), y cada bróker te da esa información en su propio formato, en su propia moneda y, muchas veces, sin indicarte con claridad el importe bruto antes de retención. Si tienes dividendos repartidos entre un bróker para acciones de Estados Unidos, otro para europeas y algo en un tercero, reconstruir manualmente bruto, retención y tipo de cada país, dividendo a dividendo, es de las tareas más tediosas que existen en la declaración de un inversor particular.
Y la cosa se complica todavía más si cobras dividendos en dólares u otra divisa: tienes que convertir tanto el bruto como la retención a euros al tipo de cambio del día exacto del cobro, no al de cuando revisas la declaración meses después, porque un tipo de cambio distinto cambia tanto la base imponible como el importe exacto de la deducción.
Cómo lo llevo yo para no perder la deducción
Cada vez que cobro un dividendo extranjero, apunto en el momento tres datos: el importe bruto antes de retención, el importe retenido en origen y el tipo de cambio del día, todo en euros. No espero a abril para reconstruirlo, porque para entonces ya he olvidado en qué fecha exacta cobré cada uno y el extracto del bróker, si cambias de plataforma o cierras una cuenta, no siempre queda accesible años después. Con esos tres datos por cada dividendo, calcular la deducción en la declaración es mecánico: sumas todos los brutos del año por país, sumas las retenciones soportadas, y declaras ambas cifras donde corresponda, dejando que el programa de la Agencia Tributaria aplique el límite automáticamente.
Lo que no hago nunca es fiarme del importe que me ingresa el bróker en la cuenta como si fuera el dato completo: ese número ya viene después de aplicar la retención, y declarar solo eso es la forma más habitual y más silenciosa de pagar de más sin enterarte.
Esto es justo el tipo de seguimiento que se pierde cuando tu patrimonio vive repartido entre varios brókers que no se hablan entre sí, algo que ya toqué al explicar cómo calcular la rentabilidad real de tu cartera: si no sabes exactamente cuánto bruto has cobrado en dividendos ni cuánto te han retenido fuera, tu rentabilidad neta real también está incompleta. En Kraivo estamos construyendo un historial que junta los movimientos de tus brókers, dividendos incluidos, en un solo sitio y en euros, para que estos datos no dependan de ir a buscarlos extracto por extracto el día antes de declarar. No rellena la declaración por ti ni sustituye a un asesor fiscal: te da los números exactos para no perder una deducción que ya te corresponde. Si te interesa probarlo en cuanto esté listo, puedes apuntarte a la lista de espera.
Así que la próxima vez que cobres un dividendo de una acción extranjera, antes de dar la declaración por hecha: ¿has anotado el bruto y la retención exactos, o has declarado directamente lo que te ingresó el bróker en la cuenta? Esa diferencia, multiplicada por cada dividendo del año, es exactamente lo que estás dejando de recuperar si te has acostumbrado a mirar solo el neto.
Información general y educativa, no asesoramiento fiscal personalizado: para tu caso concreto, consulta con un asesor fiscal autorizado. Las rentabilidades pasadas no garantizan rentabilidades futuras.
FUENTES: Ley 35/2006 del IRPF, art. 80 (deducción por doble imposición internacional); OCU, «Cómo declarar los dividendos de acciones extranjeras» (ocu.org); Finantres, guía del formulario W-8BEN y su efecto en la retención de origen (finantres.com/interactive-brokers-w8ben).