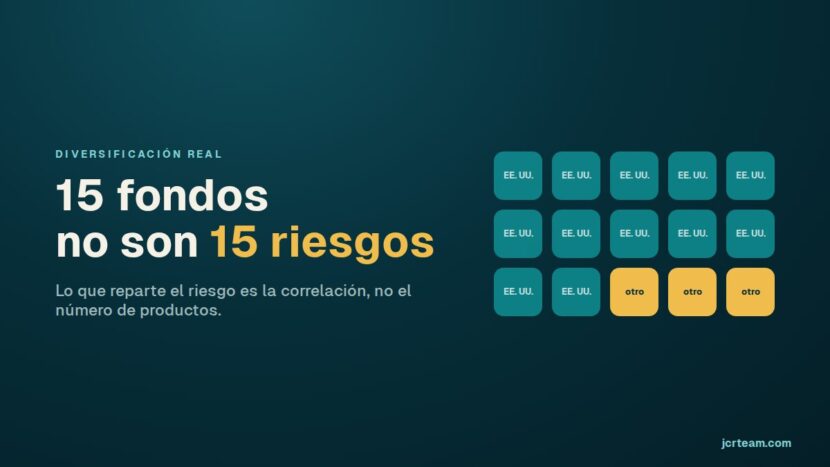
Si crees que ya sabes diversificar tu cartera porque tienes varios fondos, varias acciones o varias apps de inversión, piénsalo otra vez. La pregunta que de verdad importa no es cuántos productos tienes, sino qué pasaría con todos ellos a la vez si ocurriera lo mismo. La diversificación real no se mide contando posiciones. Se mide viendo cuánto se mueven juntas cuando el mercado se mueve. Y ahí es donde la mayoría de carteras que parecen repartidas resultan estar mucho más concentradas de lo que su dueño cree.
Lo veo constantemente: alguien me enseña su cartera con orgullo, doce o quince fondos distintos. Cuando miramos qué hay dentro de cada uno, resulta que el 80 % son variaciones del mismo tema: fondos de bolsa estadounidense con nombres distintos, gestionados por gestoras distintas, pero expuestos casi al mismo puñado de grandes empresas tecnológicas. Tener quince etiquetas distintas no es diversificar la cartera si todas esas etiquetas suben y bajan a la vez.
La medida que de verdad importa: la correlación, no el número de productos
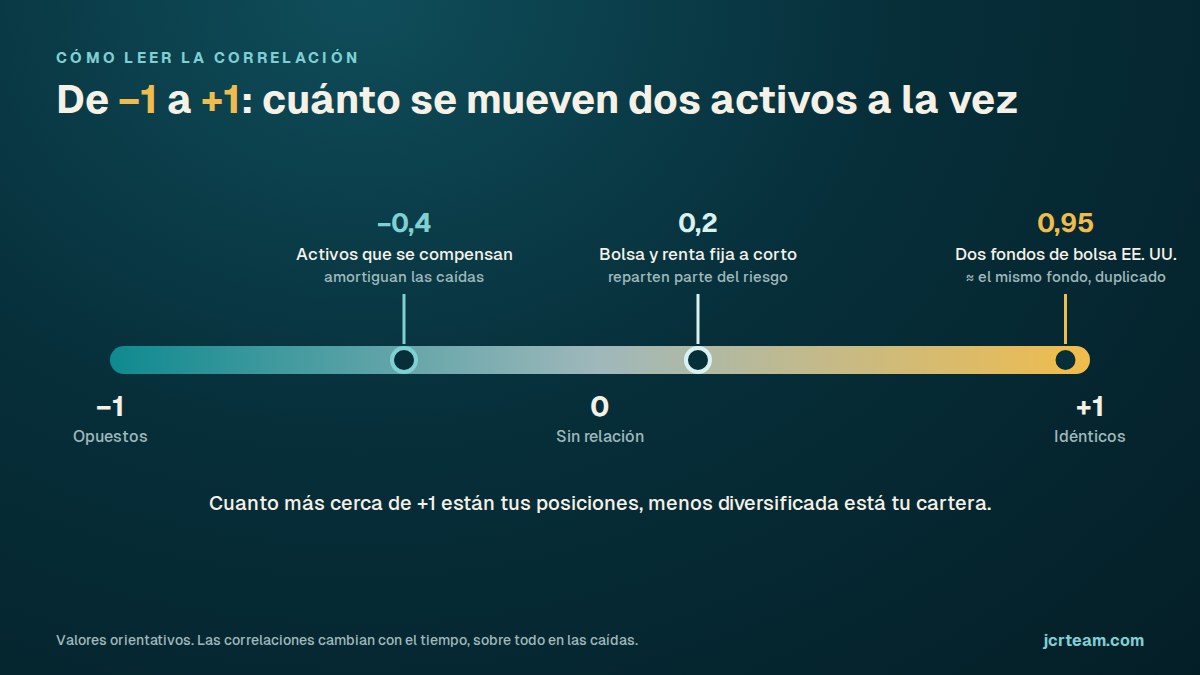
La correlación mide cuánto se mueven dos activos en la misma dirección. Va de -1 (se mueven siempre en direcciones opuestas) a +1 (se mueven siempre juntos, en la misma proporción). Si tienes dos fondos con una correlación de 0,95, tener los dos aporta casi lo mismo que tener solo uno de ellos al doble de tamaño. El riesgo que estás asumiendo no se reparte, se duplica con otro nombre encima. La diversificación de verdad aparece cuando combinas activos con correlaciones bajas o negativas entre sí, no cuando multiplicas nombres con la misma correlación alta.
Esto no es una idea exótica: es la base de cómo construyen carteras los gestores profesionales. Lo explican bien tanto análisis académicos como notas de las propias gestoras (esta nota de Carmignac sobre correlación y diversificación lo resume con bastante claridad, y este análisis de Rankia lo explica con más ejemplos aplicados). El problema no es que el concepto sea difícil de entender una vez explicado. Es que casi nadie lo aplica a su propia cartera antes de añadir el fondo número dieciséis.
Un ejemplo con números para que se vea de verdad
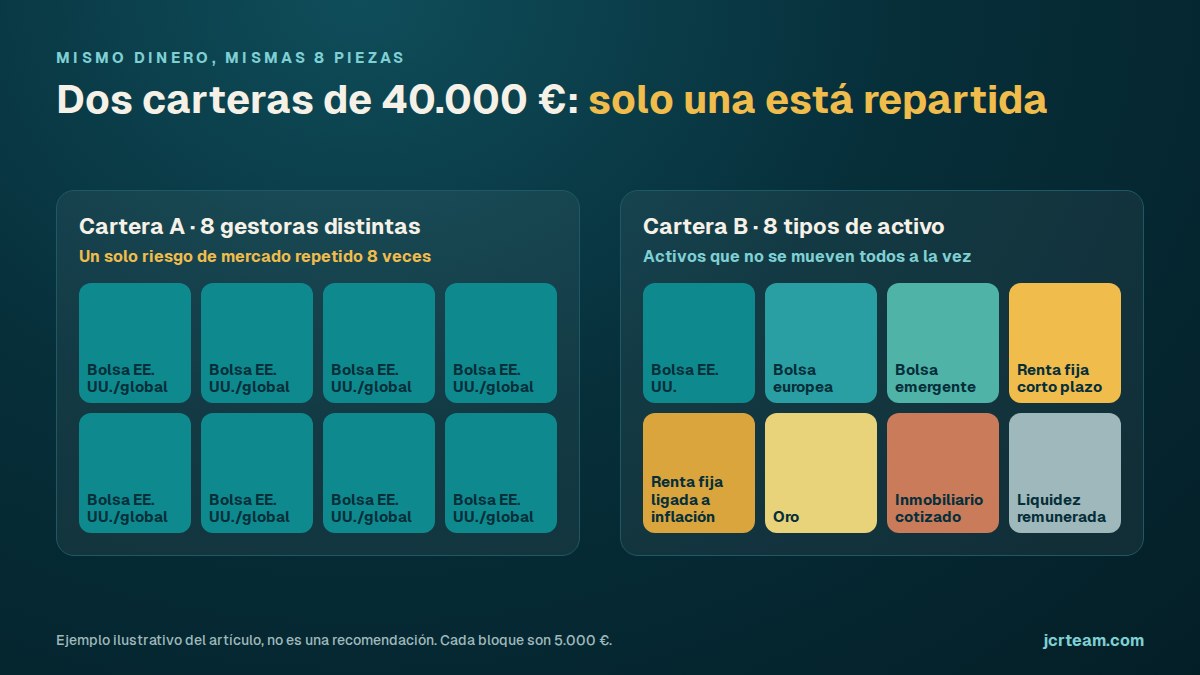
Imagina una cartera de 40.000 €, repartida en ocho fondos de 5.000 € cada uno, todos de bolsa global o estadounidense, gestionados por ocho casas distintas. En un año en el que la bolsa estadounidense cae un 20 %, es razonable esperar que los ocho fondos caigan en un rango parecido —entre un 17 % y un 23 %, pongamos—, porque comparten la mayoría de sus posiciones de fondo.
El resultado conjunto de la cartera, en ese escenario, se parece mucho al de haber tenido los 40.000 € en un solo fondo. Ahora compara esa cartera con otra de 40.000 €, también en ocho piezas, pero repartida de verdad. Lleva bolsa de Estados Unidos, bolsa europea, bolsa emergente, renta fija a corto plazo, renta fija ligada a la inflación, algo de oro físico o su equivalente, un fondo inmobiliario cotizado y algo de liquidez remunerada. En ese mismo año de caída de la bolsa estadounidense, es razonable que la renta fija y el oro se comporten de forma distinta —a veces mejor, a veces solo menos mal—. El resultado conjunto de la cartera cae menos que el 20 % de la bolsa sola. Esa diferencia, y no el número de fondos, es lo que significa diversificar una cartera.
El error que más veo: confundir “varias gestoras” con “varios riesgos”
Mucha gente diversifica por gestora o por bróker, pensando que así reparte el riesgo. En realidad solo está repartiendo dónde tiene depositado el capital, no a qué riesgos de mercado está expuesta. Tener un fondo de Indexa, otro de MyInvestor y otro de un banco tradicional, los tres invertidos en el mismo tipo de bolsa global, es diversificación operativa. Si una entidad tiene un problema técnico, no pierdes acceso a todo tu patrimonio a la vez. Pero no es diversificación de mercado. Las dos cosas valen la pena, pero son protecciones distintas, y confundirlas es lo que lleva a creer que una cartera está más repartida de lo que realmente está.
Diversificar la cartera también es cuestión de geografía y de divisa
Otro punto que se pasa por alto: si toda tu renta variable está denominada en euros o cotiza solo en mercados europeos, tu patrimonio depende en gran medida de cómo le vaya a una sola zona económica y a una sola divisa. Esto conecta directamente con una lección que cuesta mucho más caro aprender en la vida real que en un artículo. Cuando revisamos qué pasó con los ahorradores alemanes en la hiperinflación de 1923, y con cualquier episodio en que una sola moneda pierde valor rápido, quienes salieron peor fueron, casi siempre, los que tenían todo su patrimonio concentrado en una sola unidad de cuenta. No hace falta un escenario tan extremo para que el principio aplique. Repartir entre varias divisas y zonas geográficas reduce cuánto depende tu futuro de las decisiones de un solo banco central o un solo gobierno.
Cómo reviso yo si alguien ha sabido diversificar su cartera
No necesito un programa complicado para hacer una primera lectura honesta. Para cada posición me hago tres preguntas. Primero, a qué zona geográfica está expuesta de verdad (no el nombre del fondo, sino sus diez mayores posiciones). Segundo, en qué divisa está su exposición real. Y tercero, a qué tipo de activo pertenece —bolsa, renta fija, inmobiliario, materias primas, liquidez—. Si al sumar todo eso veo que el 70 % o más de la cartera cae en la misma casilla en las tres preguntas, por mucho que sean “fondos distintos”, sé que no ha sabido diversificar la cartera. La diversificación es más de nombre que de hecho.
Después, cuando quiero ir un paso más allá, miro cómo se comportaron esas mismas posiciones en los peores meses de los últimos años. No lo hago para predecir el futuro, que no se puede, sino para ver si de verdad se movieron de forma distinta entre ellas cuando más falta hacía. Si todas cayeron a la vez y en parecida proporción, esa cartera no estaba protegida frente a ese escenario, estuviera repartida en cuatro fondos o en veinte. Esto no sustituye a calcular tu rentabilidad real: son dos preguntas distintas, pero las dos parten de mirar el conjunto, no cada posición por separado.
Por qué esto es más difícil de ver si tu patrimonio vive repartido en varias apps
Aquí está la trampa que más se repite. Si tienes la cartera repartida en varios brókers, cada app te enseña su propio reparto —por sectores, por países— sobre lo que tienes ahí. Pero ninguna te dice cómo se solapa esa parte con lo que tienes en las demás. Puedes tener, sin saberlo, tres posiciones distintas con una exposición enorme a las mismas diez empresas, simplemente porque esas diez empresas están presentes en la mayoría de fondos globales que existen. Solo ves el solapamiento real cuando juntas todo en un único sitio y miras el conjunto, no cada cuenta por separado.
Esto es justo lo que estamos construyendo en Kraivo: un único lugar donde ver tu patrimonio completo —brókers, cripto e inmuebles incluidos—. Así, preguntas como “¿cuánto de mi cartera depende en realidad del mismo riesgo?” tengan una respuesta clara, en vez de una impresión basada en cuántos logos distintos ves al abrir el móvil. No decide por ti cómo repartir tu patrimonio —eso sigue siendo una decisión tuya o de tu asesor—. Lo que hace es enseñarte el reparto real que hoy tienes, que es el primer paso para decidir algo con criterio. Si te interesa probarlo en cuanto esté listo, puedes apuntarte a la lista de espera.
Así que, antes de presumir de cuántos fondos tienes, hazte esta pregunta con calma. Si el escenario que más temes para los mercados ocurriera mañana, ¿cuántas de tus posiciones caerían a la vez, en la misma proporción, por el mismo motivo? Si la respuesta es “casi todas”, el número de fondos que tengas tiene poco que ver con diversificar tu cartera.
Información general y educativa, no asesoramiento de inversión personalizado: para tu caso concreto, consulta con un asesor financiero autorizado. Las rentabilidades pasadas no garantizan rentabilidades futuras.