Tu patrimonio neto real es, en una frase, lo que tienes valorado a precio de mercado de hoy menos lo que debes hoy, sumando todas tus cuentas, propiedades y deudas a la vez, no una por una. Parece sencillo dicho así, y en el fondo lo es, pero casi nadie lo calcula bien: la mayoría suma el precio al que compró las cosas, no lo que valen ahora, y se deja fuera deudas que da por hecho que ya tiene controladas.
Lo noto en casi cada primera reunión con un cliente nuevo: le pregunto cuál es su patrimonio y me da una cifra con mucha seguridad. Cuando empezamos a desglosarla, esa seguridad se tambalea: el piso lo valora al precio de compra de hace ocho años, el coche no lo cuenta porque «eso no es una inversión», y la hipoteca la recuerda de memoria sin mirar el capital pendiente real. Ninguna de esas tres cosas es mentira, pero juntas dan un número que no se parece al de verdad.
Qué es realmente el patrimonio neto (más que «lo que tengo menos lo que debo»)
La fórmula es simple: activos menos pasivos. El problema nunca está en la resta, está en cómo valoras cada lado. Un activo entra en la cuenta por lo que vale hoy si lo vendieras en condiciones normales, no por lo que costó ni por lo que te gustaría que valiera. Un piso no vale lo que pagaste en 2018: vale lo que marque una tasación razonable o, a falta de eso, el precio medio de algo comparable en tu zona ahora mismo. Una cartera de fondos no vale lo aportado: vale el valor liquidativo de hoy. Y un pasivo no es solo lo que te queda «en teoría» de hipoteca: es el capital pendiente real, con los intereses ya descontados, más cualquier otra deuda viva, aunque sea pequeña: la tarjeta de crédito, el préstamo del coche, lo que debes a un familiar si lo llevas con seriedad.
Los errores de valoración que más veo (y que inflan o desinflan el número sin que te des cuenta)
El más habitual es valorar un inmueble al precio de compra. Si lo compraste hace una década y la zona ha subido, tu patrimonio real es mayor del que crees; si la zona se ha quedado estancada o ha bajado, es menor. Ninguna de las dos cosas se sabe sin mirar comparables actuales, no el recibo de la notaría.
El segundo es el coche, y aquí el error va al revés: mucha gente no lo cuenta como activo, pero sí sigue pagando su préstamo como pasivo, lo que hace que el patrimonio salga artificialmente bajo. Un coche de cinco años vale una fracción de lo que costó nuevo, y esa depreciación hay que aplicarla con una tabla de mercado, no con intuición.
El tercero es la cripto, y aquí el problema es justo el contrario del inmueble: la volatilidad hace que valorarla «a precio de hoy» pueda cambiar tu patrimonio en miles de euros de un día para otro. Lo correcto es fijar una fecha de corte —el último día del mes, por ejemplo— y valorar ahí, igual que harías con cualquier otro activo cotizado, sin quedarte con el máximo histórico que recuerdas de memoria.
Un ejemplo con números reales
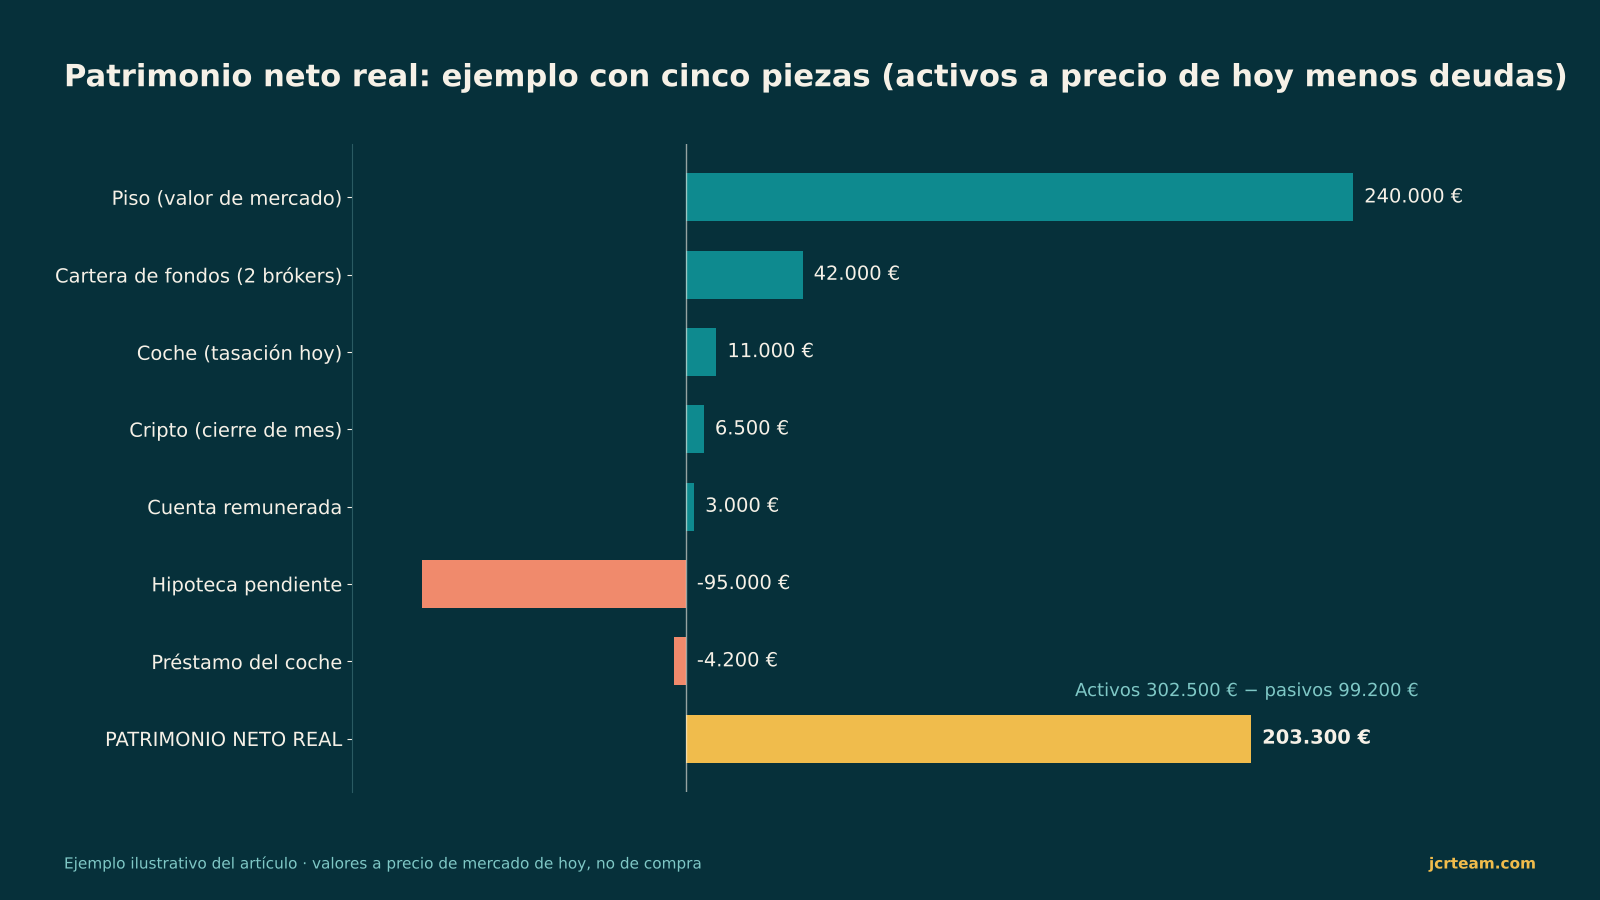
Imagina un patrimonio con cinco piezas. Un piso que compraste por 180.000 € y que hoy, por comparables de la zona, vale 240.000 €, con una hipoteca pendiente de 95.000 €. Una cartera de fondos e indexados repartida en dos brókers que suma 42.000 € de valor liquidativo actual. Un depósito de criptomonedas en un exchange, valorado al cierre del mes en 6.500 €. Un coche de cuatro años que, según una tasación de mercado, vale 11.000 € hoy, con un préstamo pendiente de 4.200 €. Y 3.000 € en una cuenta remunerada, sin deuda asociada.
Sumando activos: 240.000 + 42.000 + 6.500 + 11.000 + 3.000 = 302.500 €. Sumando pasivos: 95.000 + 4.200 = 99.200 €. El patrimonio neto real es 203.300 €. Si esa misma persona hubiera valorado el piso al precio de compra y hubiera olvidado el coche de ambos lados de la cuenta, el resultado habría salido distinto —y ninguna de esas dos cifras equivocadas se parece a la real, aunque ambas suenen razonables a primera vista.
Por qué mirar solo tu cartera de inversión no es mirar tu patrimonio
Esto conecta con algo que ya expliqué al hablar de cómo controlar una cartera repartida en varios brókers: saber cuánto vale tu cartera de inversión es solo un trozo del patrimonio, no el patrimonio entero. Puedes tener una cartera que ha subido un 12 % este año y, al mismo tiempo, un patrimonio neto que apenas se ha movido, porque el valor de tu vivienda se ha quedado plano y la deuda del coche sigue bajando al mismo ritmo de siempre. Y del mismo modo, la rentabilidad real de tu cartera es una métrica distinta del patrimonio: una te dice cómo de bien has invertido lo que ya tenías, la otra te dice cuánto tienes de verdad, deudas incluidas, ahora mismo.
El Impuesto sobre el Patrimonio: cuándo este cálculo deja de ser un ejercicio personal
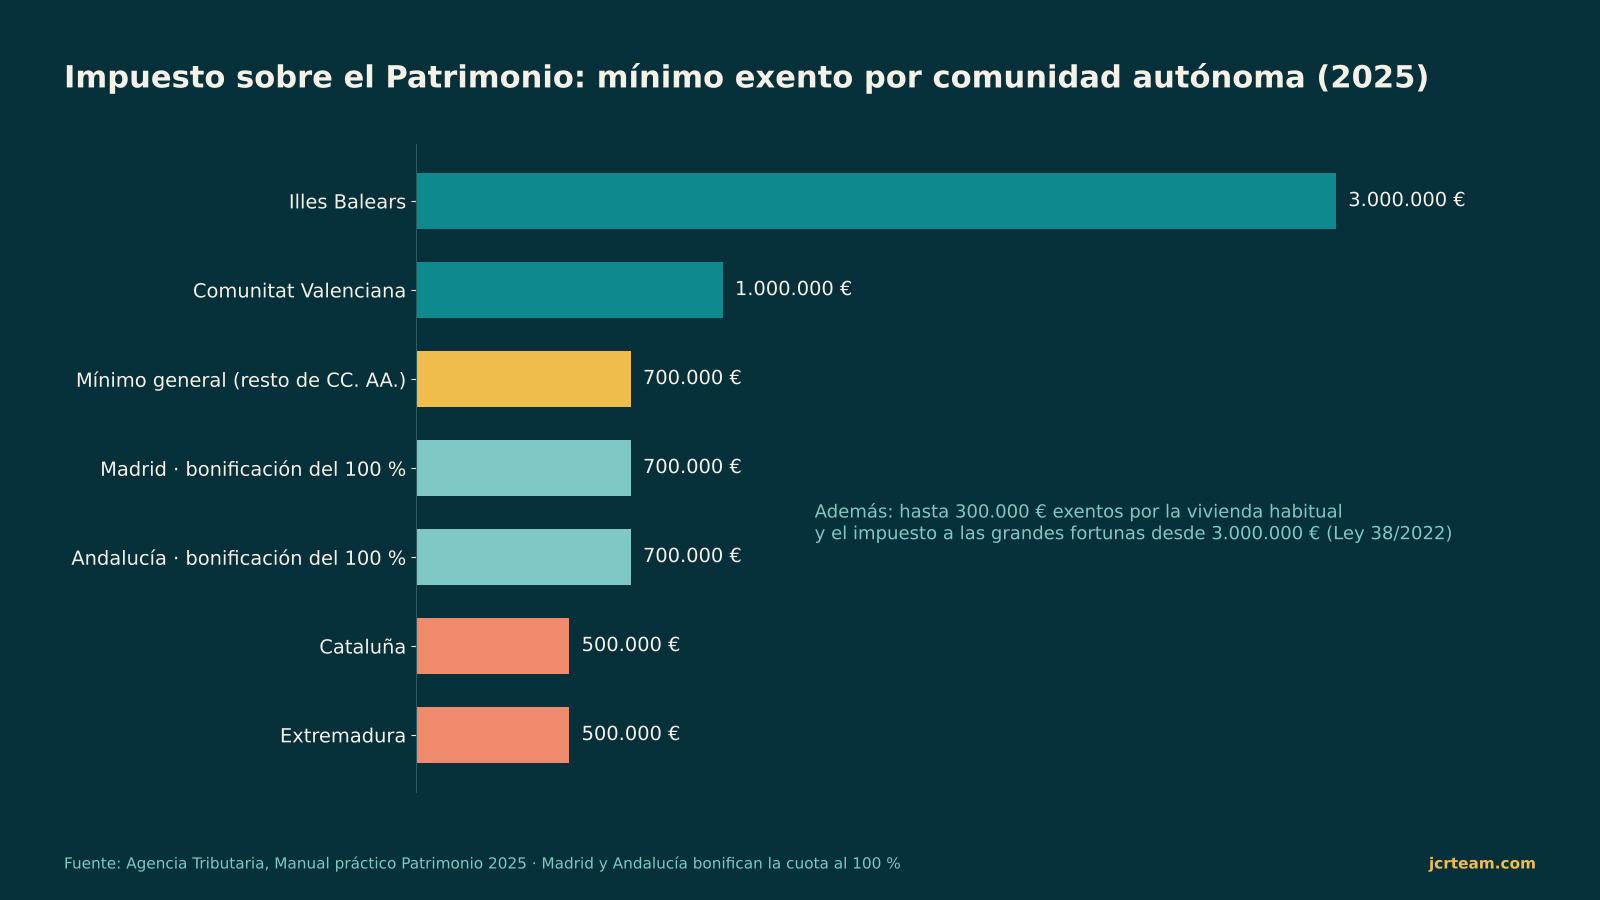
Para la inmensa mayoría de la gente, calcular su patrimonio neto es un ejercicio privado, sin ninguna obligación con Hacienda detrás. Pero si tu patrimonio neto sube de cierto nivel, deja de ser solo un número que te interesa a ti: el Impuesto sobre el Patrimonio tiene un mínimo exento general de 700.000 €, más una exención aparte de hasta 300.000 € para la vivienda habitual, aunque cada comunidad autónoma puede modificar esa cifra: Cataluña y Extremadura la bajan a 500.000 €, la Comunidad Valenciana la sube a 1.000.000 €, y Madrid y Andalucía mantienen el mínimo general pero bonifican el impuesto al 100 % (comparativa de mínimos exentos por comunidad). Por encima de 3.000.000 € de patrimonio neto entra además, con carácter estatal y sin bonificación autonómica que lo esquive, el Impuesto Temporal de Solidaridad a las Grandes Fortunas, aprobado por la Ley 38/2022.
No hace falta tener ese nivel de patrimonio para que el ejercicio merezca la pena: conocer tu cifra real, aunque esté lejos de esos umbrales, es lo que te permite ver si te acercas a ellos con el tiempo y planificar con margen, no enterarte con la declaración ya hecha.
Cómo lo calculo yo cada año, sin montar un balance contable
No necesito un programa complicado para hacer esto bien, pero sí sigo siempre el mismo orden. Primero, hago una lista de cada activo por separado —cada cuenta, cada bróker, cada inmueble, cada vehículo, cada depósito de cripto— con su valor de mercado a una fecha fija, nunca «a ojo». Segundo, hago lo mismo con cada deuda: capital pendiente real, no la cuota mensual ni lo que calculo de memoria. Tercero, resto, y apunto el resultado con la fecha, para poder comparar dentro de un año si de verdad he avanzado o si solo lo parece. Repetirlo una vez al año, siempre en la misma fecha, es lo que convierte una cifra suelta en una tendencia que significa algo.
Por qué un número aislado dice poco sin comparar con algo
Un patrimonio neto que sube un 4 % en un año en el que la inflación ha sido del 3 % ha crecido en términos reales mucho menos de lo que parece a simple vista, algo que se nota especialmente en los años en que el IPC se mueve más de lo habitual. Y un patrimonio que crece solo porque sube el precio de tu vivienda, sin que aportes nada nuevo, no es lo mismo que un patrimonio que crece porque ahorras e inviertes con disciplina: la cifra final puede ser parecida, pero lo que hay detrás —y lo que puedes controlar tú— es completamente distinto.
Esto es exactamente lo que estamos construyendo en Kraivo: un solo sitio donde tu patrimonio completo —brókers, cripto, inmuebles y deudas incluidos— se valora junto, con su historial, en vez de tener que reconstruirlo a mano una vez al año con recibos sueltos y memoria selectiva. No decide por ti qué hacer con ese número —eso sigue siendo cosa tuya o de tu asesor—, pero te da la cifra correcta para empezar a decidir con algo mejor que una impresión. Si te interesa probarlo en cuanto esté listo, puedes apuntarte a la lista de espera.
Así que antes de seguir dando por buena la cifra que tienes en la cabeza: ¿la última vez que la calculaste, valoraste el piso a precio de hoy o al de compra? Si no estás seguro, probablemente tu patrimonio real sea distinto —a veces mejor, a veces peor— del que crees tener.
Información general y educativa, no asesoramiento fiscal ni de inversión personalizado: para tu caso concreto, consulta con un asesor financiero o fiscal autorizado.