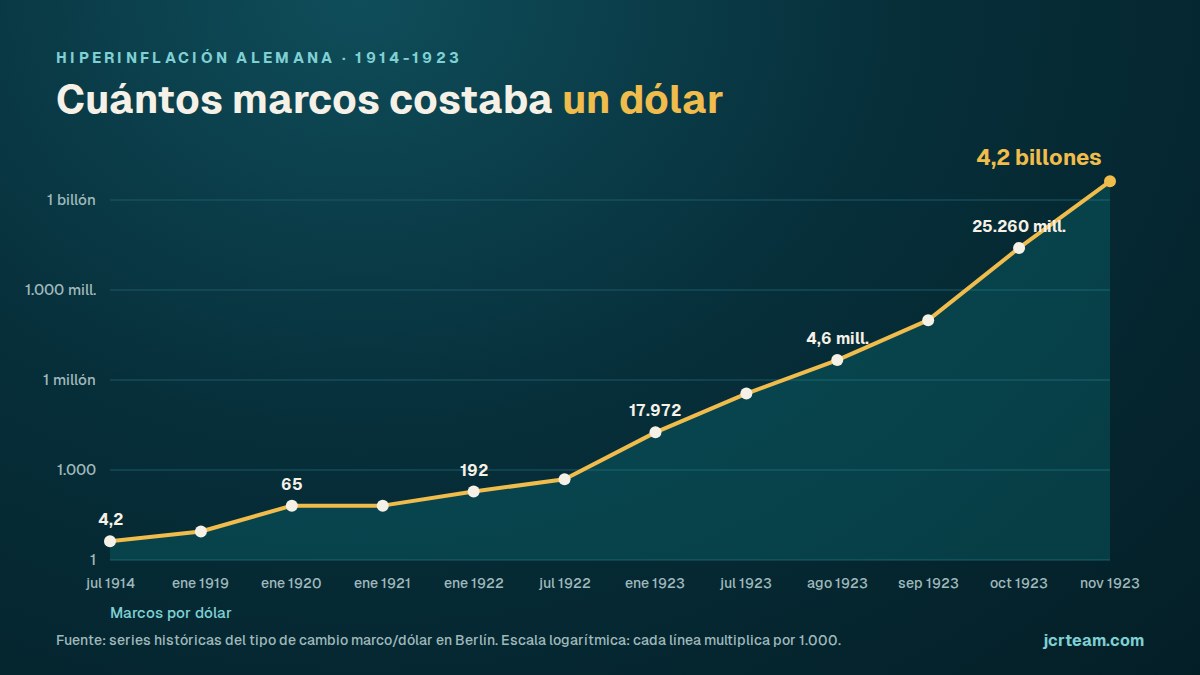
La hiperinflación alemana de 1923 no fue “la inflación se descontroló un poco”. Fue un marco que pasó de valer 4,2 unidades por dólar antes de la guerra a necesitar 4,2 billones de unidades por dólar en noviembre de 1923. Si esa cifra te suena a error de imprenta, no lo es: es la magnitud exacta del colapso. Por eso esta historia se sigue contando cien años después, aunque casi siempre con menos rigor del que merece.
Seguro que has visto la foto: niños jugando con montañas de billetes, o un ama de casa encendiendo la estufa con fajos de marcos porque quemarlos salía más barato que comprar leña con ellos. Esa imagen es real como símbolo de la época. Pero si te quedas solo con la anécdota, te pierdes lo que de verdad importa: por qué pasó, a quién arruinó y a quién, paradójicamente, le vino bien.
Cómo se llegó a la hiperinflación alemana de 1923, en cifras
El origen no fue un solo error, sino una cadena de decisiones que se fueron sumando. Alemania financió la Primera Guerra Mundial sobre todo con deuda, no con impuestos. Entre abril de 1920 y marzo de 1921, los ingresos fiscales cubrían apenas el 37 % del gasto público. En junio de 1922 seguían sin llegar al 75 %. La deuda pública pasó de 5.200 millones de marcos en 1914 a 105.300 millones en 1918. El Estado la fue pagando, en buena parte, haciendo que el Reichsbank imprimiera más marcos.
El golpe final llegó en enero de 1923, cuando tropas francesas y belgas ocuparon la cuenca del Ruhr para forzar el cobro de las reparaciones de guerra. El canciller Wilhelm Cuno respondió pidiendo a los trabajadores de la zona que no cooperaran con la ocupación, con una “huelga pasiva”, y prometiéndoles seguir pagándoles el sueldo aunque no produjeran nada. Para financiar esos sueldos sin producción detrás, el Reichsbank no tuvo mejor idea que seguir imprimiendo (datos recogidos en este análisis del Instituto Mises). La cantidad de marcos en circulación, que ya había subido de 5.900 millones en 1914 a 32.900 millones en 1918, llegó a cifras que ni siquiera las fuentes históricas consiguen anotar con precisión para noviembre de 1923. Eran billones, con “b” de billón español, de marcos circulando a la vez.
Lo que esas cifras significaron en la calle
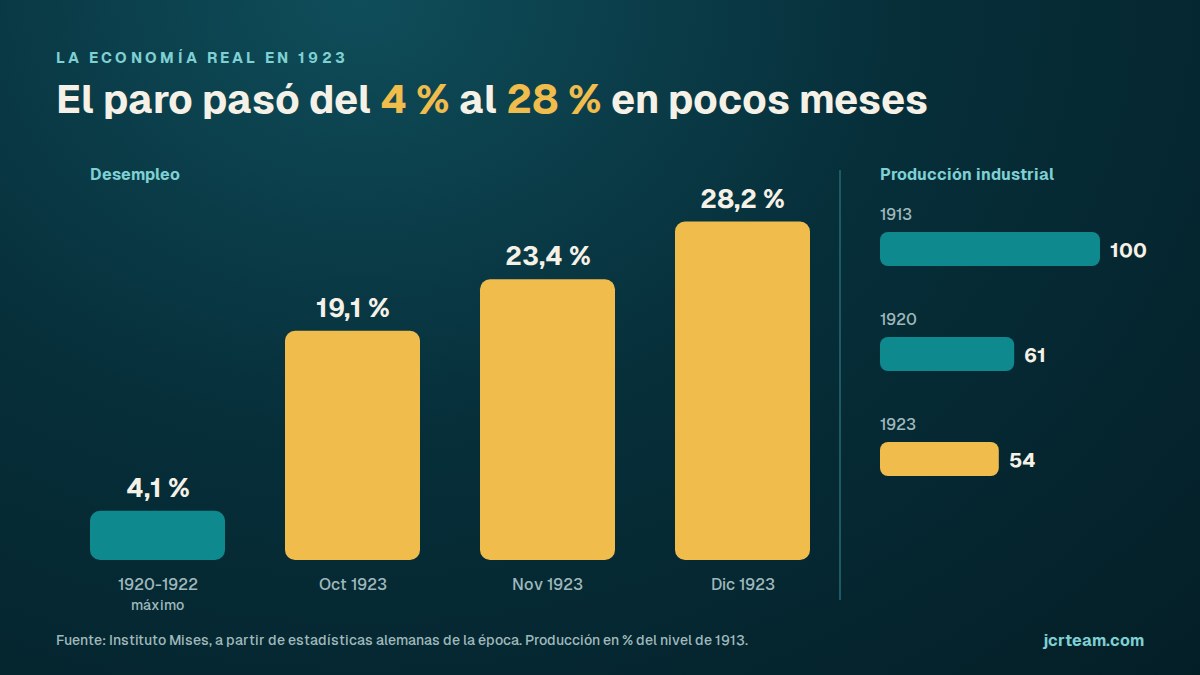
El desempleo, que había estado entre el 1,6 % y el 4,1 % entre 1920 y 1922, se disparó al 19,1 % en octubre de 1923. En noviembre llegó al 23,4 % y en diciembre, al 28,2 %. No es solo un dato macro. Significa que, mientras los precios subían varias veces al día, uno de cada cuatro alemanes en edad de trabajar no tenía sueldo con el que intentar seguirles el ritmo. La producción industrial, que en 1920 ya estaba en el 61 % de su nivel de 1913, cayó al 54 % en 1923. La economía no solo tenía un problema de precios: se estaba encogiendo de verdad.
Quién se arruinó y quién salió ganando (y por qué importa hoy)
Aquí está la parte que casi nunca se explica con el detalle que merece, y que es la que de verdad conecta esta historia con cómo gestionas tu propio patrimonio hoy. Los ahorros depositados en los bancos no valían nada cuando llegó el peor momento. Miles de alemanes que habían invertido en bonos del Estado —pensando que era lo prudente, lo seguro— se arruinaron con ellos. El valor de esos bonos estaba expresado en una moneda que se evaporaba (según recoge este repaso histórico de El Debate). Quienes salieron relativamente protegidos fueron los que tenían bienes tangibles: joyas, inmuebles, cualquier cosa que no dependiera de un número impreso en un papel que el Estado podía multiplicar a voluntad.
Y aquí hay una ironía incómoda que a nadie le gusta contar: quien tenía una deuda grande en marcos —una hipoteca, un préstamo— vio cómo esa deuda se licuaba casi hasta desaparecer en términos reales. El valor de lo que debía se derretía al mismo ritmo que el de los ahorros de quien le había prestado ese capital. La hiperinflación no destruye patrimonio de la nada: lo traslada, de quien ahorra en algo nominal a quien debe algo nominal. Es la cara menos contada de esta historia, pero es la que explica por qué algunos gobiernos, en momentos desesperados, no han sentido tanto miedo a la inflación como deberían.
Por qué la hiperinflación alemana de 1923 no es solo un capítulo de museo
No hace falta vivir en una hiperinflación para que esta lección se aplique a ti. La versión moderada y lenta de lo mismo es la inflación normal de cualquier año: si todo tu patrimonio está en una cuenta corriente sin remunerar, o en efectivo guardado “por si acaso”, vas perdiendo poder de compra en silencio, sin que nadie te lo anuncie con un titular. Se nota especialmente en los años en que el IPC se mueve más de lo habitual. La diferencia entre 1923 y hoy es la velocidad, no el mecanismo.
La otra lección, más incómoda todavía, es sobre la concentración y lo que de verdad significa diversificar. Los alemanes de 1923 que lo perdieron casi todo no fueron necesariamente los que invirtieron mal. Fueron, muchas veces, los que concentraron su patrimonio entero en una sola moneda y en instrumentos que dependían de la confianza en esa moneda. Si reparto hoy mi patrimonio entre varios tipos de activo y, ya que estamos, entre varios brókers y cuentas distintas, no es solo por comisiones o por comodidad. Es porque ningún escenario, ni el más improbable, debería poder arrasar con todo a la vez.
Cómo terminó la hiperinflación alemana de 1923, y por qué el final también enseña algo
El 15 de noviembre de 1923, el Reichsbank dejó de imprimir marcos para financiar al Estado y se introdujo una nueva moneda, el Rentenmark, con un valor fijado en un billón de los marcos antiguos. Cinco días después, el presidente del Reichsbank, Rudolf Havenstein —el hombre que había presidido la impresora durante todo el colapso— murió. Ese mismo día, Hjalmar Schacht, que asumiría la presidencia del banco central en diciembre, empezó a estabilizar el tipo de cambio con intervenciones directas en el mercado de divisas. La hiperinflación no se curó con un ajuste técnico menor: se curó cuando alguien con autoridad real dejó de imprimir y lo demostró con hechos, no con promesas.
Lo que me parece más relevante de la hiperinflación alemana de 1923, casi un siglo después, no es la cifra en sí. Es lo rápido que una economía entera puede pasar de la normalidad al colapso cuando varias decisiones políticas se van sumando sin que nadie frene a tiempo. Y lo rápido que, en cambio, se recupera la confianza cuando alguien decide, de verdad, poner un límite.
Qué me llevo yo de esta historia, con los pies en el presente
No vivimos en la Alemania de 1923, ni nada parecido. Pero el patrón de fondo —ahorrar en algo nominal mientras el valor real se diluye, concentrar el patrimonio en una sola cesta, confiar en que “esto no me puede pasar a mí”— no ha desaparecido, solo ha cambiado de velocidad. Por eso cuando reviso una cartera, mía o de quien me pregunta, no miro solo la rentabilidad. Miro en qué está repartida, en cuántas monedas, en cuántos tipos de activo, y qué pasaría si el escenario más improbable que puedo imaginar se hiciera realidad.
Eso es, en el fondo, lo que intentamos resolver en Kraivo: que puedas ver tu patrimonio completo —en varios brókers, varias divisas, cripto e inmuebles incluidos— en un solo sitio. Así, una pregunta como “¿cuánto de lo que tengo depende de una sola cosa?” tenga una respuesta clara en segundos, no una intuición vaga. No te dice qué comprar ni te libra de decidir: solo te quita la excusa de no saber de verdad cómo estás repartido. Si te interesa probarlo en cuanto esté listo, puedes apuntarte a la lista de espera.
Así que la próxima vez que veas la foto del carrito lleno de billetes de la hiperinflación alemana de 1923, piensa menos en lo pintoresco de la imagen. Y más en esta pregunta: si tu patrimonio dependiera hoy de una sola moneda, de un solo activo o de la confianza en una sola institución, ¿cuánto tardarías en darte cuenta de que algo iba mal?
Información general e histórica, no asesoramiento de inversión personalizado: para tu caso concreto, consulta con un asesor financiero autorizado.